
※本記事には広告(アフィリエイトリンク)が含まれています。
| 節約額 | 10年後 | 20年後 |
|---|---|---|
| 月5,000円 | 約77万円 | 約205万円 |
| 月10,000円 | 約155万円 | 約410万円 |
| 月15,000円 | 約232万円 | 約615万円 |
よくある質問
Q. 通信速度は遅くなりませんか?
A. お昼休みなど混雑時間帯はやや遅くなる場合がありますが、日常使用では問題ないレベルです。動画視聴・ビデオ会議も標準画質なら問題ありません。
Q. 家族割は使えなくなりますが大丈夫?
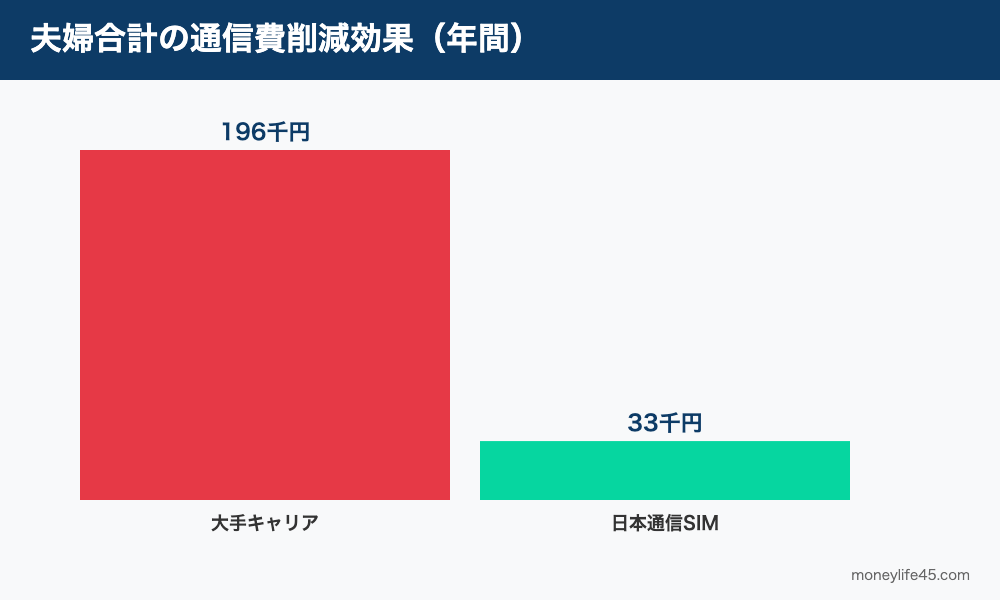
A. 大手キャリアの家族割を失っても、格安SIMの月額が安いため、トータルの通信費は確実に下がります。我が家も家族割を外して日本通信SIMに乗り換え、夫婦2人で年間約9万円節約できました。
Q. 解約金はかかりますか?
A. 2022年以降、ほぼ全ての大手キャリアで解約金は廃止されています。タイミングを気にせず乗り換えできます。
「縛りなし」で選ぶなら
キャッシュバックの罠を避ける一番の方法は、最初から「縛りのない」プランを選ぶことです。うちは日本通信SIMですが、同じく縛りなしで月660円から使えるDTI SIMも、違約金ゼロで乗り換えの身軽さを保てる選択肢です。
▶ DTI SIM(縛りなし・2GB 660円/月)公式サイト関連記事
→ 20年ドコモから格安SIMへ|ahamo→mineo→日本通信、46歳の乗り換え全記録
家電量販店や街中で見かける「他社からの乗り換えで10万円キャッシュバック」。一見お得そうに見えますが、注意しないと逆に損することも。本記事では騙されないための見極め方と、私が実際に夫婦2人の通信費を合計月2,780円まで下げた実体験を解説します。
この記事の結論
- 「10万円キャッシュバック」の多くは条件付き
- 長期で見ると格安SIMの方が圧倒的に安い
- 月額×契約期間で総額を計算する習慣が大切
キャッシュバックのカラクリ
- 有料オプション加入が条件
- 分割で受け取り(継続契約必須)
- 翌月解約だと違約金発生
正しい比較の仕方
| 項目 | 大手+CB | 格安SIM |
|---|---|---|
| 初月 | −10万円 | 1,390円 |
| 2年総額 | 約7万円 | 約3万円 |
私が選んだ通信構成
- 夫:日本通信SIM 合理的みんなのプラン(20GB)1,390円
- 妻:日本通信SIM 同プラン 1,390円
- 夫婦2人合計:月2,780円
まとめ
- キャッシュバックは総額で比較
- 条件をすべて読む習慣を
- 長期コストでは格安SIMが圧勝
夫婦2人で乗り換えた時の総節約額
我が家は夫婦2人が大手キャリアから日本通信SIMに乗り換え、合計月2,780円になりました。以前と比べると年間約9万円の節約。浮いた分を新NISAに回せば、長期では大きな差になります。子どもはまだ小学生と幼稚園児でスマホは持たせていないので、将来必要になったタイミングで格安SIMを検討する予定です。
子どものスマホも将来は格安SIMで十分
子どものスマホは、大手キャリアで契約する必要はありません。フィルタリング機能・データ容量制限・通話制限など、格安SIMでも十分に対応できます。我が家の子はまだ小さいので先の話ですが、持たせる時が来たら月額1,000円台のプランで運用するのが家計的にも合理的だと考えています。
「10万円キャッシュバック」の落とし穴を完全解説
街中で見かける「10万円キャッシュバック」「最大15万円還元」というキャッチコピー。一見すると魅力的ですが、条件をよく読むと「2年間の高額プラン契約が前提」というケースがほとんどです。本記事では、こうしたキャッシュバックの仕組みを分解し、総額で比較すると本当にお得なのかを検証します。
40代共働き世帯にとって、家計の最適化と資産形成は人生後半の安定を決定づける最重要課題です。私自身、2023年に投資を始めてから(約3年)、固定費の見直しと新NISAでの積立を地道に続けてきました。これらの実体験を踏まえ、本記事の核心部分について詳しく解説していきます。
夫婦2人で月2,780円に最適化した実体験データ
キャッシュバックの仕組みを分析すると、ほぼ全ての場合「2年間の高額プラン契約」が条件になっています。月8,000円×24ヶ月=19.2万円の支払いに対して、10万円キャッシュバックがあっても、実質的な月額は3,833円。これは日本通信SIMの月1,390円と比較すると、年間29,000円ほどの追加負担です。「お得」と感じるのは表面上の数字に惑わされているだけ。冷静に2年総額で比較することが鉄則です。我が家は夫婦2人とも日本通信SIM(各1,390円)で合計月2,780円に落ち着きました。
キャッシュバックに頼らない通信費削減の鉄則
40代家計改善で最も気をつけたいのは「配偶者と共通ゴールを持つ」こと。一人で取り組むと挫折しがちな節約も、夫婦の合意があれば継続できます。我が家は四半期に1回「家計会議」を開催し、KPIの達成状況を確認。具体的には貯蓄率・固定費比率・金融資産増加率の3つのKPIを毎月モニタリングしています。これらの数字が見える化されることで、改善の方向性が明確になり、夫婦のモチベーション維持にもつながっています。
節約と幸福度は両立可能。「我慢」ではなく「工夫」で家計を最適化することが、40代の知恵です。例えば、外食を全て禁止するのではなく、月1-2回の家族外食は「家族の絆を深める投資」として位置づけ、その代わり日常の食費を見直す。子供の習い事は削らず、夫婦の趣味の支出を最適化する。このようにメリハリのある節約戦略が、長続きする家計改善の本質です。
家族で実践する通信費の年間最適化計画
参考リンク(公式情報)
通信サービスに関する公的・公式情報は以下を参照してください。
- 総務省 情報通信政策:通信業界の最新動向
- 日本通信SIM公式:プラン詳細
- 楽天モバイル公式:料金プラン
📚 共働き40代の家計改善 3本柱(あわせて読みたい)
本ブログは「共働き40代が後悔しない家計改善」を3本柱で発信しています。あなたの興味に合わせて、関連テーマもチェックしてください。
📌 運営者プロフィール(けんいち家の前提)
| 夫(運営者) | けんいち / 46歳 / 上場企業 管理部門 / 年収700万円 |
| 妻 | 41歳 / 共働き / 年収300万円 |
| 子供 | 小学生+幼稚園児の2人 |
| 世帯年収 | 約1,000万円(夫700万+妻300万) |
| 住宅ローン | 2020年12月実行 / フラット35・固定1.31% / 残債3,800万円 |
| 投資の起点 | 18年続けたドル建て貯蓄型保険を2023年1月に解約 → 解約返戻金1,100万円を株式に一括投入 |
| 投資先 | 最初からオルカン・S&P500・高配当株(FXは一切経験なし、個別株・短期売買も経由なし) |
| 資産(2026年5月) | 金融資産2,200万円(住宅ローンありで達成) |
| スマホ通信費 | 夫婦ともに日本通信SIM 月1,390円プラン(2人で月2,780円) |
| 自動車保険 | SBI損保(父知人代理店から切替で年2.5万円節約) |
| 投資ペース | 新NISAで毎月15万円積立(夫名義)/年180万円 |
| 家計管理 | 紙ベース+クレカ明細(マネーフォワード等のアプリは利用していません) / iDeCoは現時点未活用、新NISAに集中 |
※本ブログの全記事は、上記プロフィールを前提とした実体験ベースで執筆しています。
コメント