
※本記事には広告(アフィリエイトリンク)が含まれています
【免責事項】本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れのリスクがあり、最終的な投資判断はご自身の責任でお願いします。
新NISAが始まって2年。本音のレビューを「やってよかった3つ」と「後悔した1つ」に分けてお伝えします。
この記事の結論
- クレカ積立は満額活用すべきだった
- 商品分散しすぎは管理が煩雑になる
- 2年目以降は淡々と継続が正解
やってよかった3つ
1. 早期に上限近くまで投資
非課税メリットを早く享受できました。
2. 全世界株+S&P500の組合せ
分散と成長を両立できました。
3. 自動積立設定
感情に左右されず継続できました。
後悔した1つ
個別株を成長投資枠で買いすぎたこと。短期売買に走り、結果的にインデックス積立より劣後しました。
2年目の運用結果(参考)
| 項目 | 金額 |
|---|---|
| 累計入金 | 約480万円 |
| 評価額 | 約560万円 |
| 含み益率 | +16%程度 |
まとめ
- 長期積立は正解
- 短期売買は控える
- 3年目以降も淡々と継続
関連:積立を「いつまで続けるか」で迷ったら、新NISA、積立はいつ卒業する?出口の計算式も参考にどうぞ。
関連記事
参考リンク(公式・公的情報)
本記事の情報に関連する公式情報は以下を参照してください。
- 金融庁 NISA特設ウェブサイト:制度の詳細・最新情報
- 日本証券業協会 NISA制度:投資家向け解説
- 日本銀行:金融政策・経済動向
📚 共働き40代の家計改善 3本柱(あわせて読みたい)
本ブログは「共働き40代が後悔しない家計改善」を3本柱で発信しています。あなたの興味に合わせて、関連テーマもチェックしてください。
📌 運営者プロフィール(けんいち家の前提)
| 夫(運営者) | けんいち / 46歳 / 上場企業 管理部門 / 年収700万円 |
| 妻 | 41歳 / 共働き / 年収300万円 |
| 子供 | 小学生+幼稚園児の2人 |
| 世帯年収 | 約1,000万円(夫700万+妻300万) |
| 住宅ローン | 2020年12月実行 / フラット35・固定1.31% / 残債3,800万円 |
| 投資の起点 | 18年続けたドル建て貯蓄型保険を2023年1月に解約 → 解約返戻金1,100万円を株式に一括投入 |
| 投資先 | 最初からオルカン・S&P500・高配当株(FXは一切経験なし、個別株・短期売買も経由なし) |
| 資産(2026年5月) | 金融資産2,200万円(住宅ローンありで達成) |
| スマホ通信費 | 夫婦ともに日本通信SIM 月1,390円プラン(2人で月2,780円) |
| 自動車保険 | SBI損保(父知人代理店から切替で年2.5万円節約) |
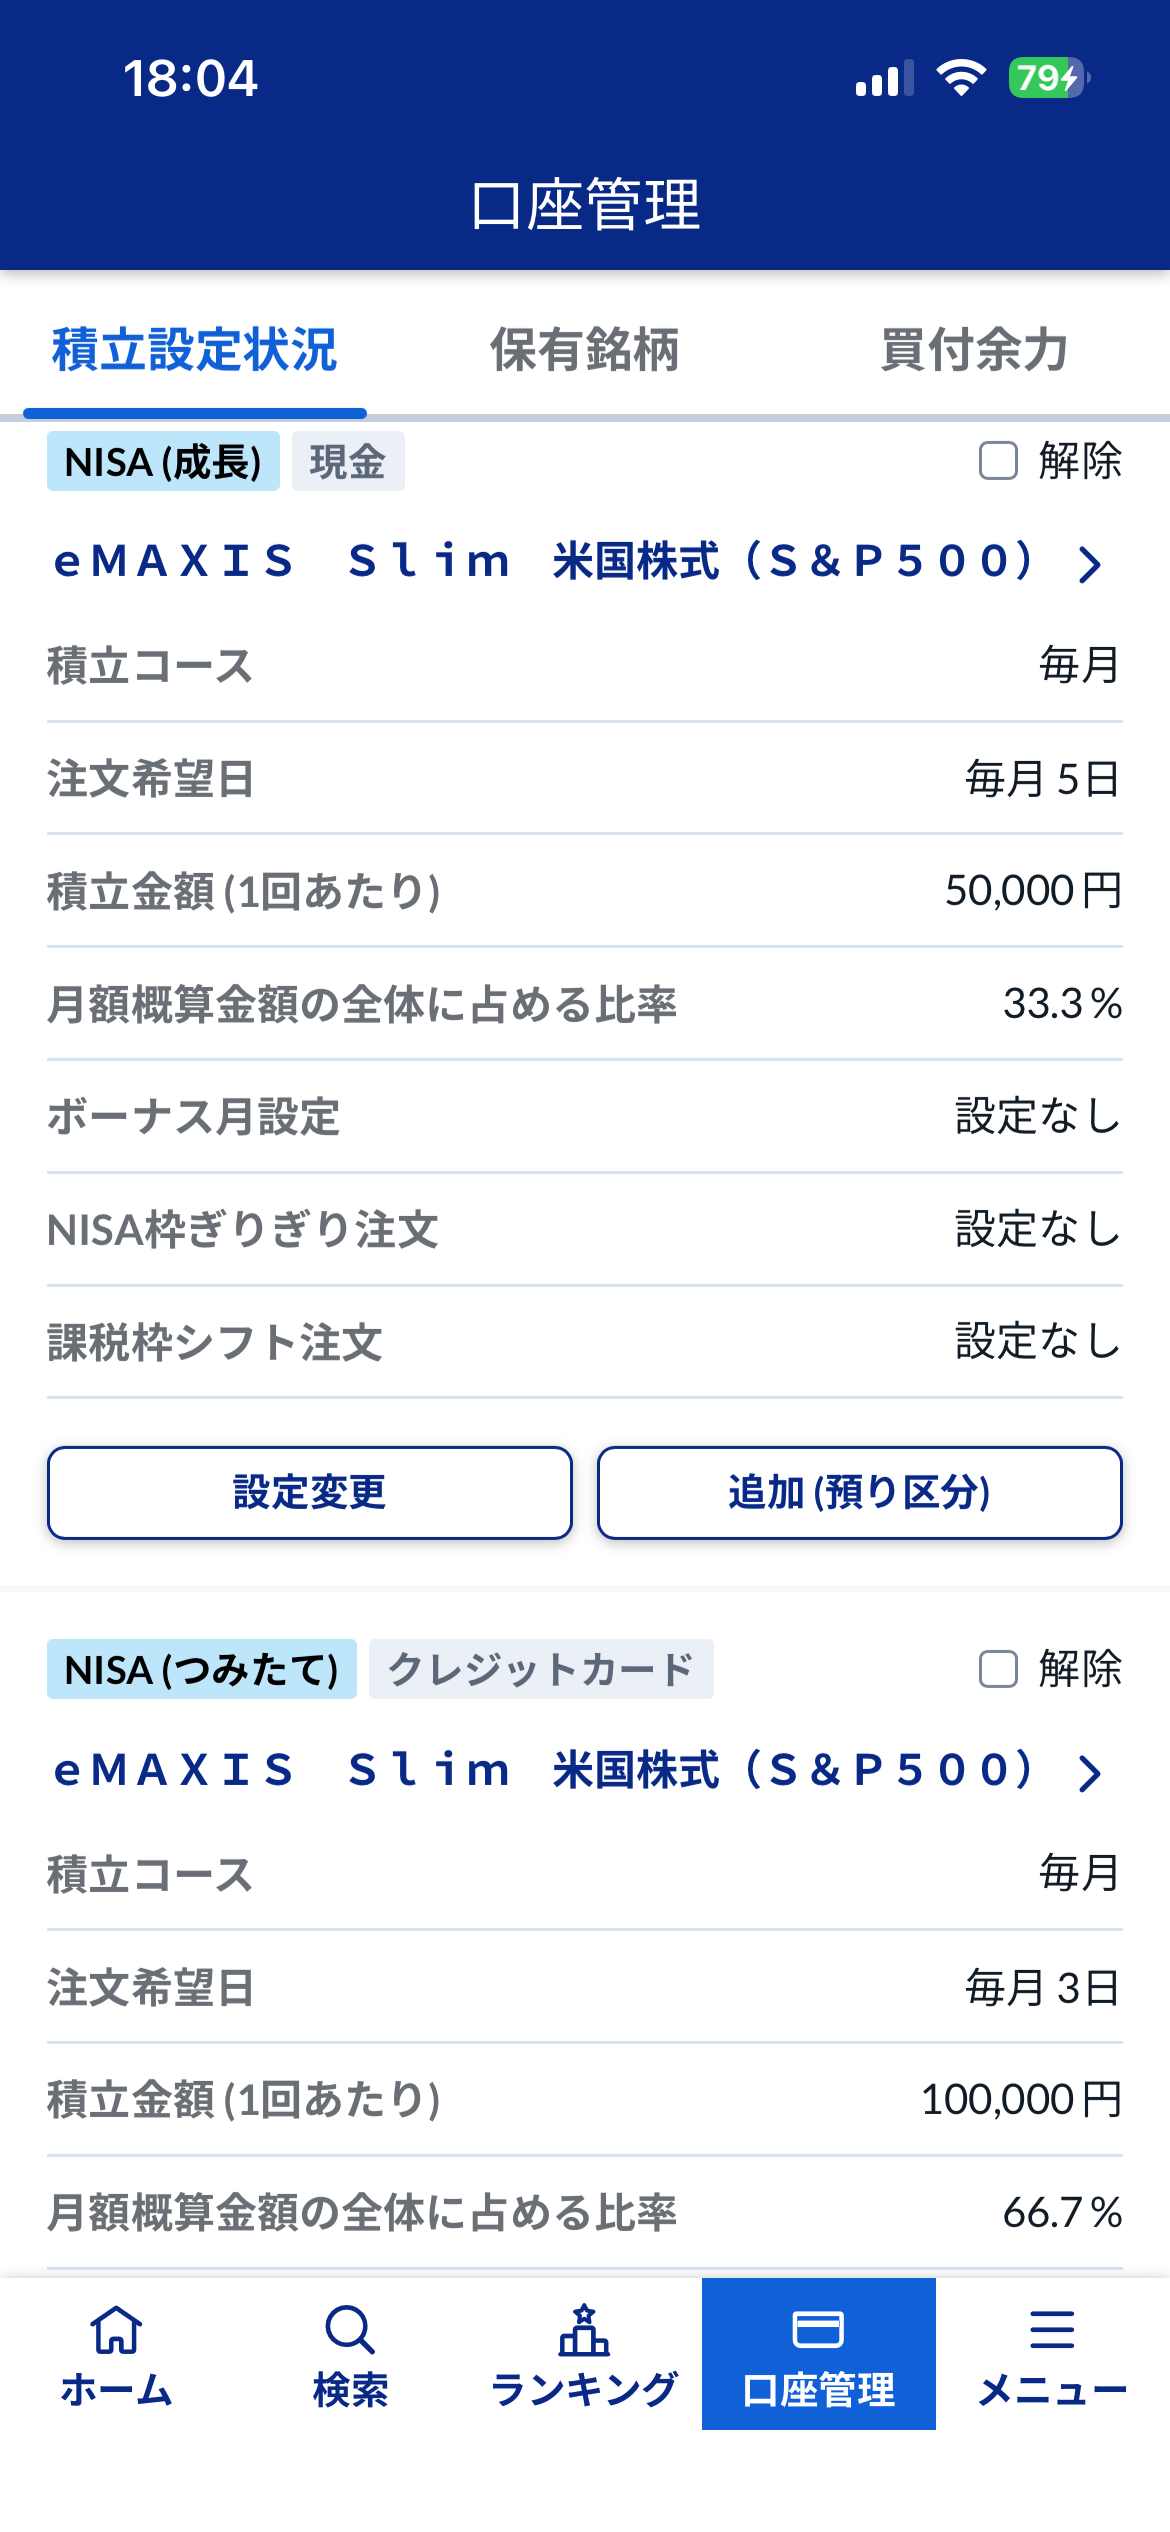
| 投資ペース | 新NISAで毎月15万円積立(夫名義)/年180万円 |
| 家計管理 | 紙ベース+クレカ明細(マネーフォワード等のアプリは利用していません) / iDeCoは現時点未活用、新NISAに集中 |
新NISAの口座、どこで始めるか迷ったら
僕はSBI証券で積み立てていますが、これから口座を作るなら100円から・投信の積立手数料0円の松井証券もシンプルで分かりやすいです。電話サポートがつながりやすいので、はじめての人ほど安心して始められると思います。
▶ 松井証券で新NISAを始める(100円から積立OK)
コメント