| 枠 | 商品 | 月額 | 狙い |
|---|---|---|---|
| つみたて枠(夫) | eMAXIS Slim 全世界株式 | 5万円 | 長期分散 |
| つみたて枠(妻) | eMAXIS Slim 米国株式(S&P500) | 5万円 | 米国成長 |
| 成長枠(夫) | 高配当ETF+個別株 | 10万円 | 配当生活準備 |
| 成長枠(妻) | つみたて枠と同銘柄を厚め | 5万円 | 長期積立加速 |
この記事の結論
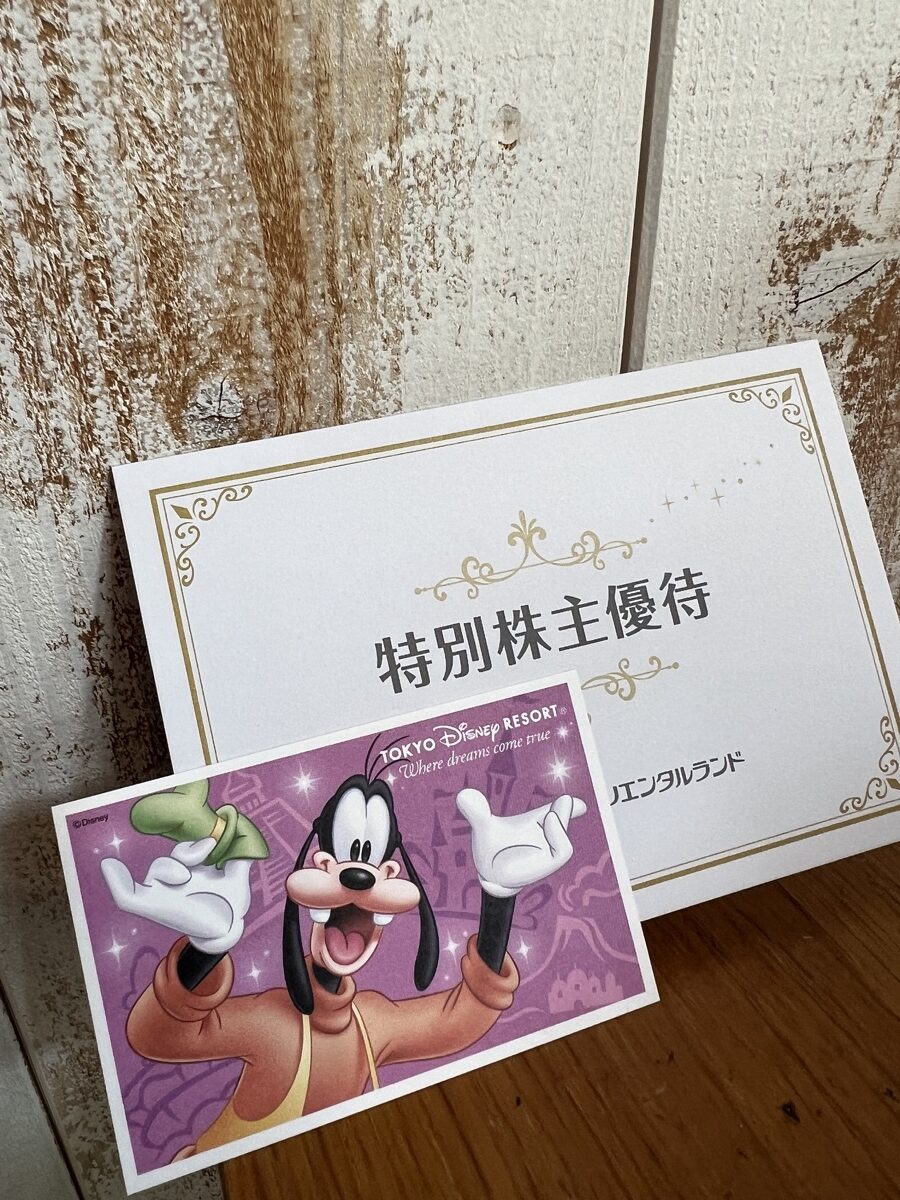
- 配当目的なら高配当株、優待目的ならオリエンタルランド
- 配当生活には複数銘柄の分散が前提
- 1銘柄集中はリスクが大きすぎる
比較表
| 項目 | OLC | 高配当株 |
|---|---|---|
| 配当利回り | 低水準 | 3〜5% |
| 株主優待 | あり(改悪あり) | 銘柄による |
| 値動き | 大きい | 比較的安定 |
配当生活の現実
- 年間配当100万円には元本2,500〜3,000万円必要
- 分散しないと減配リスク直撃
- 長期視点で銘柄を入れ替える発想が大切
まとめ
- 配当目的なら高配当株が合理的
- 夢のある優待株もポートフォリオの一部に
- すべて自己責任で判断
関連記事
よくある質問
Q. 40代から投資を始めても遅くない?
A. 全く遅くありません。20年の運用期間があれば、複利の効果は十分発揮されます。月3万円を年5%で20年積み立てれば、約1,233万円になります。元本720万円に対して500万円超の運用益です。
Q. 暴落が怖くて始められない
A. 一括投資ではなく毎月積立にすれば、ドルコスト平均法が働きリスクを平準化できます。暴落時こそ「同じ金額でより多く買える」と考えると気持ちが楽になります。
Q. 個別株とインデックス、どちらから始めるべき?
A. インデックス投資から始めるのが王道です。個別株は知識・時間・度胸が必要なので、インデックスで投資の感覚に慣れてから挑戦するのが安全です。
オリエンタルランド株vs高配当株の比較
配当生活を目指す40代の本音
リアルな家計の数字を共有します。月収手取り64万円(夫婦合計)に対し、固定費14万円・変動費20万円・貯蓄26万円という配分で家計を運営しています。貯蓄率47%という高水準を実現できているのは、固定費の徹底見直しと無駄遣いの可視化が効いています。共働きの最大の強みは「夫婦2人分の収入」と「2人分のNISA枠」を活用できること。年収700万円×2人=世帯年収1489万円相当のパワーで、新NISAの非課税枠を最速で活用することが、40代資産形成の王道です。
よくある質問と判断基準
Q. インデックス投資が育ってきたら、売って高配当株に切り替えるべき?
切り替えはおすすめしません。育ったインデックスを売って乗り換えると、その時点で利益に約20%の税金がかかり、複利で回っていた元本そのものを削ることになります。やるなら「これから新しく入金する分の振り分け先を変える」形です。すでに育っている部分は動かさず、追加入金のうち何割を配当系に回すかだけを調整すれば、税金を払わずに配当のウェイトを増やしていけます。
Q. 高配当への振り分けを増やすのは、いつがいい?
「毎月あと数万円のキャッシュフローがあれば生活が変わる」と実感が出てきた時、あるいはセミリタイアや労働時間を減らすことが視野に入ってきた時です。逆に、まだ入金力そのものを上げていくフェーズなら、インデックス偏重のままで問題ありません。配当は受け取るたびに課税されるので、資産を最大化する局面ではむしろ非効率になります。
Q. 高配当株は利回りの高さで選んでいい?
利回りだけを見ると、業績悪化で株価が下がった結果として利回りが高く見えているだけの銘柄を掴むことがあります。判断軸はシンプルで、「今の自分が、この価格で新規に買いたいと思えるか」。持っている理由を自分の言葉で説明できない株は持たない、というのが安全なラインです。
参考リンク(投資情報)
株式投資の公式情報は以下を参照してください。
- 日本取引所グループ(JPX):株価・決算情報
- 日本証券業協会:投資家保護・基本情報
- 金融庁:投資制度・規制情報
あわせて読みたい
- ドル建て終身保険18年・82,429ドル払い込んで解約した話|1,100万円が3年で2,300万円になった
- 共働き40代の資産2,200万円突破レポート|2026年春の家計・投資・節約の現状
- オリエンタルランド株 含み損-151万円|500株を持ち続ける記録
株主優待を始めるなら証券口座から
株主優待をもらうには、証券口座で対象の株を買う必要があります。これから始めるなら、サポートが手厚く初心者にも使いやすい老舗ネット証券の松井証券が候補。口座開設・維持は無料です。

※PR・A8.net経由の広告リンクです
コメント