※本記事には広告(アフィリエイトリンク)が含まれています。
| 枠 | 商品 | 月額 | 狙い |
|---|---|---|---|
| つみたて枠(夫) | eMAXIS Slim 全世界株式 | 5万円 | 長期分散 |
| つみたて枠(妻) | eMAXIS Slim 米国株式(S&P500) | 5万円 | 米国成長 |
| 成長枠(夫) | 高配当ETF+個別株 | 10万円 | 配当生活準備 |
| 成長枠(妻) | つみたて枠と同銘柄を厚め | 5万円 | 長期積立加速 |
この記事の結論
- 「投資=怖い」のイメージが根強い世代がある
- 少額・自動・長期がキーワード
- 強制せず「情報提供」スタンスが効く
20代に伝える3つのコツ
1. 月1,000円から始められると伝える
ハードルを下げると始めやすくなります。
2. 複利を体感できるシミュレーターを見せる
数字より見える化が刺さります。
3. 自分の含み益を実例で見せる
リアルな数字が一番説得力を持ちます。
注意点
- 商品の押し付けはしない
- 判断は本人に任せる
- 暴落リスクも必ず伝える
新NISAの口座をこれから作るなら
もし「自分も始めてみようかな」と思ったら、最初の一歩は証券口座を作ること。松井証券なら100円から積立でき、20代のうちから無理なく新NISAをスタートできます。
▶ 松井証券で新NISAを始める(100円から積立OK)
まとめ
- 20代こそ時間が最大の武器
- 少額×自動×長期で複利を活用
- 世代間で情報共有を
関連記事
よくある質問
Q. 40代から投資を始めても遅くない?
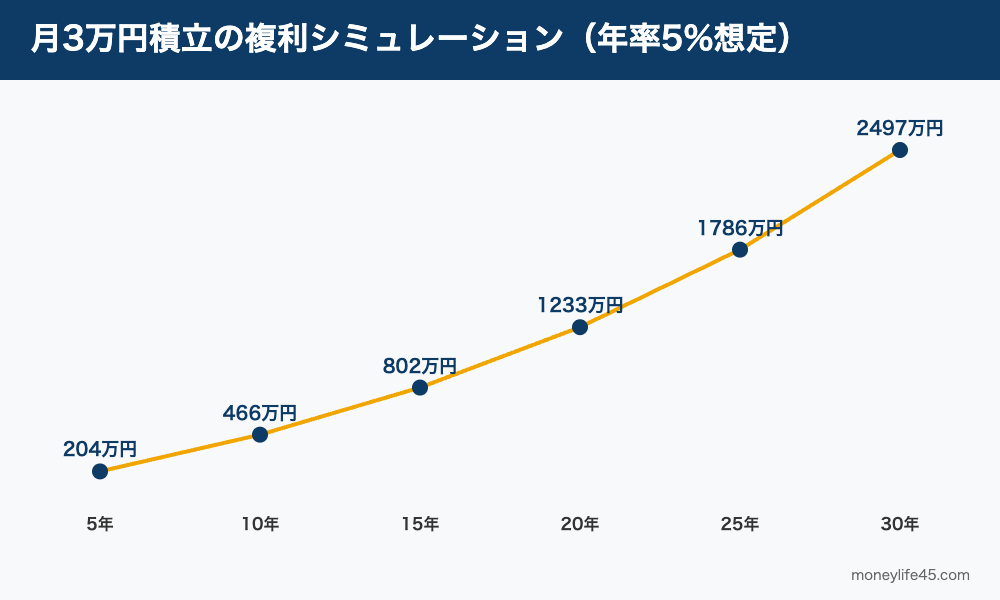
A. 全く遅くありません。20年の運用期間があれば、複利の効果は十分発揮されます。月3万円を年5%で20年積み立てれば、約1,233万円になります。元本720万円に対して500万円超の運用益です。
Q. 暴落が怖くて始められない
A. 一括投資ではなく毎月積立にすれば、ドルコスト平均法が働きリスクを平準化できます。暴落時こそ「同じ金額でより多く買える」と考えると気持ちが楽になります。
Q. 個別株とインデックス、どちらから始めるべき?
A. インデックス投資から始めるのが王道です。個別株は知識・時間・度胸が必要なので、インデックスで投資の感覚に慣れてから挑戦するのが安全です。
参考リンク(公式・公的情報)
本記事の情報に関連する公式情報は以下を参照してください。
- 金融庁 NISA特設ウェブサイト:制度の詳細・最新情報
- 日本証券業協会 NISA制度:投資家向け解説
- 日本銀行:金融政策・経済動向
📚 共働き40代の家計改善 3本柱(あわせて読みたい)
本ブログは「共働き40代が後悔しない家計改善」を3本柱で発信しています。あなたの興味に合わせて、関連テーマもチェックしてください。
📌 運営者プロフィール(けんいち家の前提)
| 夫(運営者) | けんいち / 46歳 / 上場企業 管理部門 / 年収700万円 |
| 妻 | 41歳 / 共働き / 年収300万円 |
| 子供 | 小学生+幼稚園児の2人 |
| 世帯年収 | 約1,000万円(夫700万+妻300万) |
| 住宅ローン | 2020年12月実行 / フラット35・固定1.31% / 残債3,800万円 |
| 投資の起点 | 18年続けたドル建て貯蓄型保険を2023年1月に解約 → 解約返戻金1,100万円を株式に一括投入 |
| 投資先 | 最初からオルカン・S&P500・高配当株(FXは一切経験なし、個別株・短期売買も経由なし) |
| 資産(2026年5月) | 金融資産2,200万円(住宅ローンありで達成) |
| スマホ通信費 | 夫婦ともに日本通信SIM 月1,390円プラン(2人で月2,780円) |
| 自動車保険 | SBI損保(父知人代理店から切替で年2.5万円節約) |
| 投資ペース | 新NISA(夫)でS&P500に毎月15万円/妻はオルカンを月2万円(クレカ積立) |
| 家計管理 | 紙ベース+クレカ明細(マネーフォワード等のアプリは利用していません) / iDeCoは現時点未活用、新NISAに集中 |
※本ブログの全記事は、上記プロフィールを前提とした実体験ベースで執筆しています。
コメント