
※本記事には広告(アフィリエイトリンク)が含まれています。
※制度・税率・商品の条件は変更される場合があります。実際の判断前に、国税庁・金融庁・自治体・各金融機関などの公式情報をご確認ください。
新NISAを3年続けてきて思うのは、「始める前にいちばん時間を使ったことが、実はいちばんもったいなかった」ということです。
オルカンかS&P500か、毎月いくらにするか、ボーナス月をどうするか。配分を完璧に決めようとして、肝心の口座開設をずっと後回しにしている人が、まわりにも本当に多いです。
- まず口座だけ作って、100円でいい
- 僕が毎月15万円を積み立てている中身
- 暴落時に絶対やってはいけない3つの行動
- 長期積立で資産2,000万円を作るシミュレーション
- 40代から始める投資の現実的なゴール設定
- よくある質問
- 新NISA活用の具体的なポートフォリオ例
- 40代から始める資産形成の心構え
- 投資を続けるコツは「自動化」
- この記事の結論
- 始め方の5ステップ
- 初心者が買うべき商品例
- 避けるべき落とし穴
- まとめ
- 関連記事
- 40代共働き家庭の投資戦略
- 投資で陥りがちな3つの心理的罠
- 長期投資を続けるための仕組み化
- 家計と投資のバランスシート
- 参考リンク(公式・公的情報)
- 📚 共働き40代の家計改善 3本柱(あわせて読みたい)
- あわせて読みたい
まず口座だけ作って、100円でいい
投資の結果を大きく左右するのは、配分の微調整よりも「早く始めて長く続けたかどうか」です。配分も積立額も、後からいくらでも変えられます。最初に完璧を目指す必要はありません。
今は100円から積み立てられるので、まず口座を作って最小額で動かしてみるのが現実的です。実際に値動きを少し見ておくと、「下がっても淡々と続ける」という感覚が早く身につきます。頭で考えているより、100円でも動かしてみたほうが景色が変わります。
僕が毎月15万円を積み立てている中身
我が家は夫名義で毎月15万円・全額S&P500です。内訳はクレカ積立10万円+現金で買い増し5万円。クレカ積立は1社あたり月10万円が上限なので、超えた分は現金で買っています。
2023年1月に18年続けたドル建て終身保険を解約し、その返戻金を株式に振り切ってから約3年。SBI証券の総資産は約2,300万円(評価損益+27%前後)になりました。もちろん相場の追い風もありますが、土台にあるのは「決めた額を毎月淡々と積むだけ」という地味な行動です。
暴落時に絶対やってはいけない3つの行動
- 狼狽売り:相場急落時の売却は損失確定。長期視点なら売らないのが正解。
- レバレッジ投信に飛びつく:暴落後の戻り狙いでレバ商品に投じると、リスクが急拡大します。
- SNSの煽りに乗る:「今買え」「今売れ」のSNS情報は、自分の判断軸を持たずに動くと損失の元です。
長期積立で資産2,000万円を作るシミュレーション
毎月10万円を年5%で積立投資し続けた場合、資産推移は以下のようになります。複利の力で20年後には4,100万円に達する計算で、20代から始めなくても40代スタートで老後2,000万円問題は十分にクリアできます。
| 年数 | 累積入金 | 評価額(年5%運用) | 運用益 |
|---|---|---|---|
| 5年 | 600万円 | 約681万円 | +81万円 |
| 10年 | 1,200万円 | 約1,553万円 | +353万円 |
| 15年 | 1,800万円 | 約2,672万円 | +872万円 |
| 20年 | 2,400万円 | 約4,107万円 | +1,707万円 |
40代から始める投資の現実的なゴール設定
40代から投資を始める場合、現実的なゴールは「65歳までに3,000万円」です。これは老後の生活費を補完し、年金と合わせて安定した老後を送るための目安です。月10万円を20年積立、年5%運用が達成できれば十分到達可能です。
逆に「FIRE(早期退職)」を狙うなら、月20万円超の積立が必要になります。家計のキャッシュフローと相談しながら、無理のないゴール設定をしましょう。
よくある質問
Q. 40代から投資を始めても遅くない?
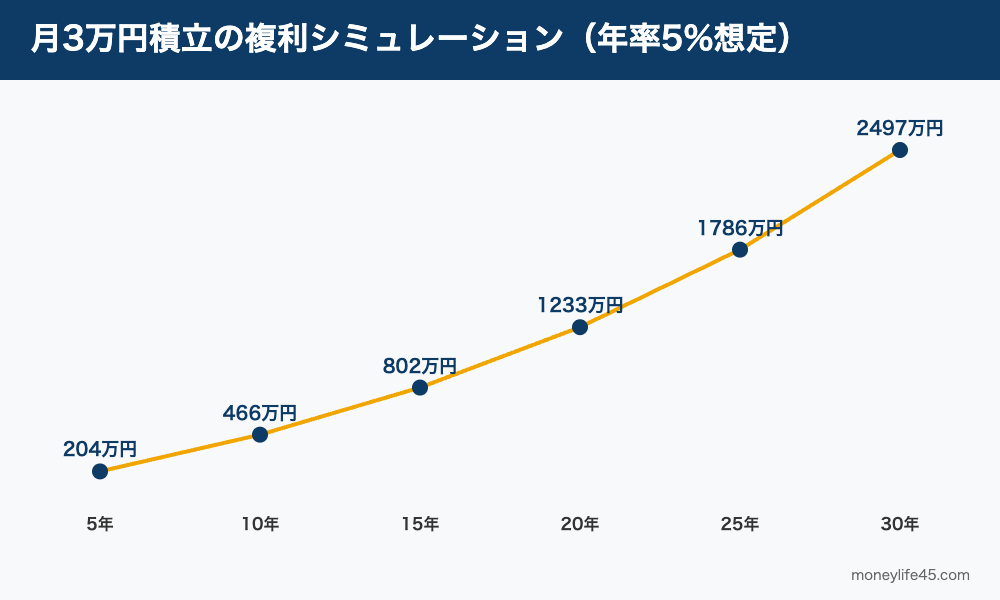
A. 全く遅くありません。20年の運用期間があれば、複利の効果は十分発揮されます。月3万円を年5%で20年積み立てれば、約1,233万円になります。元本720万円に対して500万円超の運用益です。
Q. 暴落が怖くて始められない
A. 一括投資ではなく毎月積立にすれば、ドルコスト平均法が働きリスクを平準化できます。暴落時こそ「同じ金額でより多く買える」と考えると気持ちが楽になります。
Q. 個別株とインデックス、どちらから始めるべき?
A. インデックス投資から始めるのが王道です。個別株は知識・時間・度胸が必要なので、インデックスで投資の感覚に慣れてから挑戦するのが安全です。
新NISA活用の具体的なポートフォリオ例
新NISAは、非課税枠をどう使うかを先に決めておくと迷いにくくなります。参考までに、我が家の現在の配分は次のとおりです。夫名義の新NISAでS&P500に毎月15万円を積み立て、妻は別にオルカン(全世界株式)を月2万円、クレジットカードで積み立てています。高配当株は毎月は買わず、配当金が入ったときに買い足す形です。
| 誰が | 商品 | 毎月の金額 |
|---|---|---|
| 夫(新NISA) | S&P500 | 15万円 |
| 妻 | オルカン(全世界株式) | 2万円(クレカ積立) |
| 夫 | 高配当株 | 配当金が入ったときに買い足し |
40代から始める資産形成の心構え
40代から始める資産形成は、20代から始める場合と比べて時間的アドバンテージが少ないため「効率」と「継続性」がより重要になります。
しかし続けて分かったのは、市場の上下に一喜一憂せず、毎月の積立を機械的に実行し続けることが最終的に資産を作るということです。結局は、短期の感情に振り回されず、長期の仕組みで淡々と続けられるかどうか、だと思っています。
投資を続けるコツは「自動化」
投資で最も難しいのは「続けること」です。クレカ積立や銀行の自動振替を使い、毎月決まった日に投資が実行される仕組みにしておくのがおすすめです。これにより「今月は買うか迷う」という判断の余地がなく、淡々と積立が継続されます。
この記事の結論
- つみたて投資枠でインデックス1本がシンプル
- テーマ型・短期売買型は避ける
- 口座開設→自動積立→放置が王道
始め方の5ステップ
- 証券会社を選ぶ(SBI/楽天)
- NISA口座を開設
- クレカ積立を設定
- 商品を1〜2本選ぶ
- 毎月自動で積立
初心者が買うべき商品例
| カテゴリ | 例 |
|---|---|
| 全世界株 | eMAXIS Slim 全世界株式(オルカン) |
| 米国株 | eMAXIS Slim 米国株式(S&P500) |
避けるべき落とし穴
- テーマ型ファンド
- 毎月分配型
- 信託報酬が高い商品
新NISAの口座をこれから作るなら
口座選びで迷うなら「コストの低いネット証券」が定番。松井証券は100円から積立でき、サポートも手厚いので、はじめての一口座目に向いています。
▶ 松井証券で新NISAを始める(100円から積立OK)
まとめ
- シンプルな商品を選ぶ
- 自動化で続ける
- 20年単位で考える
関連記事
40代共働き家庭の投資戦略
40代の投資戦略は、20代・30代と異なります。残り19年程度の積立期間と、教育費・住宅ローン・老後資金のバランスを同時に考える必要があるからです。我が家でも、子どもの大学費用、住宅ローン残債、老後の生活費という3つの「お金の山」を同時に乗り越える計画を立てる必要がありました。
結論として、40代の投資配分は「インデックス投資7割:個別株・REIT2割:現金1割」がバランスとして良いと感じています。インデックス投資で長期安定運用しながら、一部のリスク資産で資産成長を狙う構成です。
投資で陥りがちな3つの心理的罠
- 暴落時のパニック売り:相場が10%下落するだけで売却したくなる衝動。長期投資ではこれが最大の敵です。
- 急騰銘柄への飛びつき:話題の銘柄に後乗りすると高値づかみになりがち。流行を追わない胆力が必要です。
- 資産配分のリバランス忘れ:相場上昇時に株式比率が上がりすぎても放置しがち。年1回は配分見直しが必要です。
長期投資を続けるための仕組み化
長期投資で最も大事なのは「続けられる仕組み」です。給与口座から積立用口座への自動振替や、クレカ積立を設定しておくのがおすすめです。手動で投資判断する余地をなくすことで、暴落時の不安からくる衝動的な売買を避けられます。
また、毎月の積立額は家計に無理のないレベルに決めておくことも大切です。生活費が苦しくなると、積立そのものが続かなくなるからです。
家計と投資のバランスシート
参考リンク(公式・公的情報)
本記事の情報に関連する公式情報は以下を参照してください。
- 金融庁 NISA特設ウェブサイト:制度の詳細・最新情報
- 日本証券業協会 NISA制度:投資家向け解説
- 日本銀行:金融政策・経済動向
📚 共働き40代の家計改善 3本柱(あわせて読みたい)
本ブログは「共働き40代が後悔しない家計改善」を3本柱で発信しています。あなたの興味に合わせて、関連テーマもチェックしてください。
📌 運営者プロフィール(けんいち家の前提)
| 夫(運営者) | けんいち / 46歳 / 上場企業 管理部門 / 年収700万円 |
| 妻 | 41歳 / 共働き / 年収300万円 |
| 子供 | 小学生+幼稚園児の2人 |
| 世帯年収 | 約1,000万円(夫700万+妻300万) |
| 住宅ローン | 2020年12月実行 / フラット35・固定1.31% / 残債3,800万円 |
| 投資の起点 | 18年続けたドル建て貯蓄型保険を2023年1月に解約 → 解約返戻金1,100万円を株式に一括投入 |
| 投資先 | 最初からオルカン・S&P500・高配当株(FXは一切経験なし、個別株・短期売買も経由なし) |
| 資産(2026年5月) | 金融資産2,200万円(住宅ローンありで達成) |
| スマホ通信費 | 夫婦ともに日本通信SIM 月1,390円プラン(2人で月2,780円) |
| 自動車保険 | SBI損保(父知人代理店から切替で年2.5万円節約) |
| 投資ペース | 新NISA(夫)でS&P500に毎月15万円/妻はオルカンを月2万円(クレカ積立) |
| 家計管理 | 紙ベース+クレカ明細(マネーフォワード等のアプリは利用していません) / iDeCoは現時点未活用、新NISAに集中 |
※本ブログの全記事は、上記プロフィールを前提とした実体験ベースで執筆しています。
あわせて読みたい
お金まわりの基本(貯める・稼ぐ・増やす)を体系的に押さえたい人に広く読まれている定番の入門書です。新NISAを始める前の1冊としてもよく選ばれています。
Amazonのアソシエイトとして、当ブログは適格販売により収入を得ています。
新NISAの始め方を2026年最新版で解説します。初心者が最初に買うべき商品と、絶対に避けるべき落とし穴をまとめました。
コメント